Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
Physical Address
304 North Cardinal St.
Dorchester Center, MA 02124
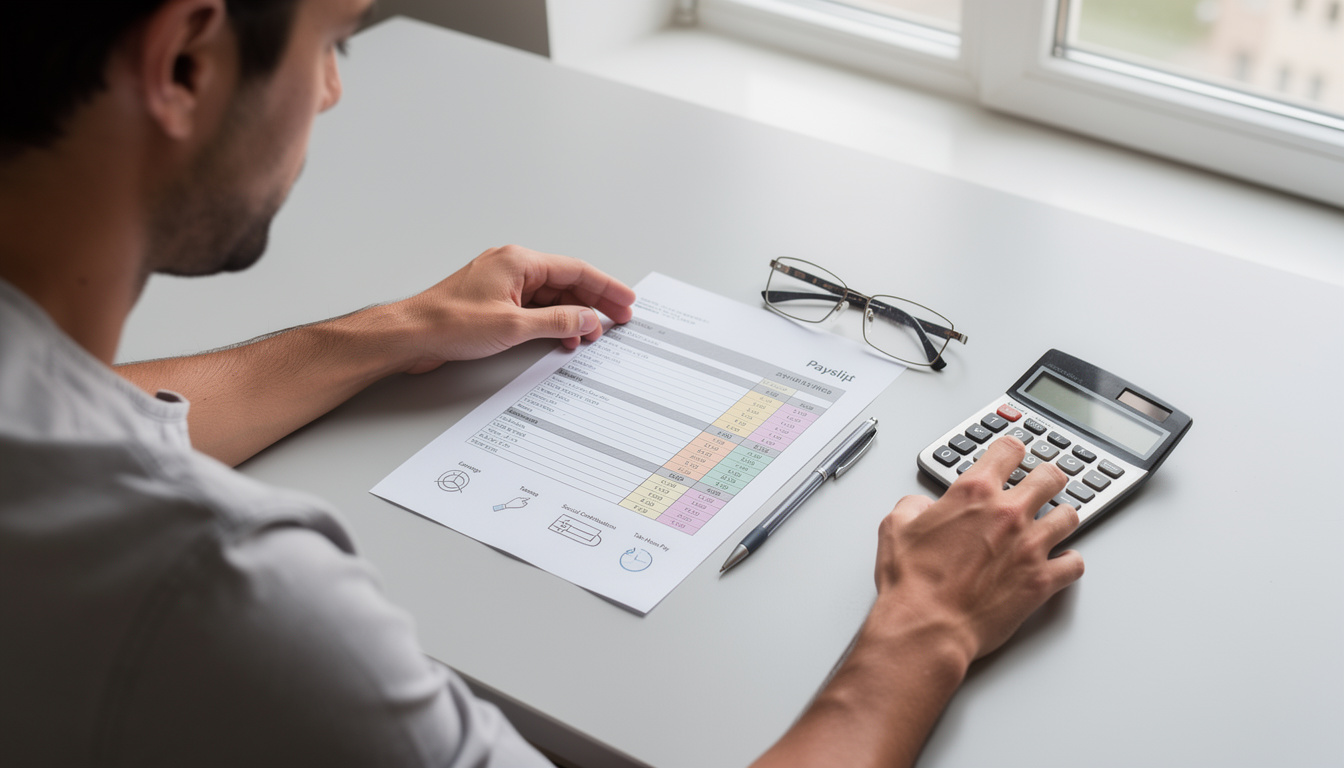
Un bulletin de paie se lit en suivant le passage du salaire brut au salaire net, puis en vérifiant les cotisations sociales et le prélèvement à la source. Chaque ligne correspond à une rémunération, une retenue ou une contribution, avec une base et un montant qui doivent pouvoir être compris. Le décret n° 2016-190 du 25 février 2016 a encadré la présentation clarifiée du bulletin. Pour interpréter une anomalie, comparez vos documents et sollicitez l’employeur ou un organisme compétent.
🎯 L’essentiel
Lire une fiche de paie consiste à relier chaque montant à sa base, à sa retenue et au net finalement versé.
👉 Gardez vos bulletins et demandez une explication écrite lorsque la base d’une ligne vous paraît incohérente.
Un bulletin de paie rassemble des informations sur l’employeur, le salarié, la période rémunérée et les éléments qui composent le paiement. Avant d’examiner les prélèvements, repérez les dates concernées, l’emploi indiqué et les éléments de rémunération. Une erreur de période ou de statut peut rendre la lecture des montants trompeuse, même si les calculs semblent cohérents.
La partie rémunération présente généralement le salaire de base et les éléments qui peuvent s’y ajouter ou s’en retrancher. Selon la situation, il peut s’agir d’heures supplémentaires, d’une prime, d’une absence ou d’un avantage. Ces lignes ne sont pas interchangeables : leur traitement peut différer, et la nature de chaque élément compte autant que son montant.
Les rubriques de cotisations apparaissent ensuite sous des intitulés associés à des bases, des taux et des montants. La mise en page peut varier selon le logiciel utilisé, mais la logique reste de distinguer les contributions prélevées sur la rémunération de celles dues par l’employeur. Le décret n° 2016-190 du 25 février 2016 a participé à la clarification du bulletin, sans supprimer le besoin de comprendre les termes affichés.
Pour une première lecture, suivez le document de haut en bas et notez les lignes qui changent d’un mois à l’autre. Une rémunération stable peut être accompagnée d’une variation liée à une absence, à une prime ou à une régularisation. À l’inverse, un montant identique à celui du mois précédent ne prouve pas à lui seul que tout est juste.
Un exemple fictif aide à organiser cette vérification. Une salariée compare son bulletin de deux périodes et constate qu’une prime apparaît sur une seule d’entre elles : elle vérifie d’abord l’intitulé, la période à laquelle la prime se rapporte, puis son incidence sur les bases et les totaux. Elle ne déduit pas automatiquement qu’il s’agit d’une erreur ou d’un paiement exceptionnel sans examiner les documents liés à cette rémunération.
Les mentions d’identification ont aussi une utilité pratique. Elles permettent de vérifier que le document se rapporte au bon employeur, au bon salarié et à la bonne période. Pour comprendre les responsabilités de l’entreprise en matière de remise du document, consultez les informations relatives au bulletin de salaire remis par l’employeur.
La méthode la plus fiable consiste donc à commencer par le contexte, puis à suivre les lignes de rémunération et enfin les totaux. Un intitulé isolé ne suffit pas : il faut le rapprocher de sa base et de son effet sur le montant versé.

Le salaire brut correspond à la rémunération avant les cotisations salariales déduites sur le bulletin. Le salaire net désigne un montant après certaines retenues, mais plusieurs présentations du net peuvent coexister. Il faut donc lire l’intitulé exact près du total, plutôt que de supposer que chaque montant nommé « net » désigne la somme effectivement transférée sur le compte.
Le bulletin distingue notamment le net avant impôt et le net à payer après prélèvement à la source lorsque celui-ci s’applique. Des éléments particuliers peuvent aussi modifier la somme finalement versée, par exemple une retenue liée à une absence ou une régularisation. La lecture doit suivre les calculs affichés et les intitulés retenus par l’employeur.
Le passage du brut au net n’obéit pas à un taux unique valable pour tous. Il dépend des cotisations applicables, de la situation professionnelle et des éléments de rémunération concernés. Ainsi, deux personnes affichant le même salaire brut peuvent observer un net différent si leurs paramètres de paie ne sont pas identiques.
Cette différence explique pourquoi un simulateur ou un chiffre général trouvé sur une page web ne remplace pas le bulletin réel. Les informations sur le SMIC brut mensuel et annuel éclairent la notion de brut, mais elles ne permettent pas à elles seules de reconstituer le net de chaque salarié. Pour comparer des montants, vérifiez que la période, la durée de travail et les éléments pris en compte sont comparables.
Un cas fictif illustre le point. Une personne remarque que son salaire brut est stable tandis que son salaire net varie entre deux bulletins : elle examine les absences, les primes, les bases de cotisation et les éventuelles régularisations. Elle évite de conclure à une baisse de salaire avant d’avoir identifié la ligne qui explique l’écart.
Le prélèvement à la source mérite une attention distincte. Il correspond à une retenue liée à l’impôt sur le revenu et apparaît séparément des cotisations sociales. Son montant modifie le net à payer, mais ne doit pas être confondu avec les contributions liées à la protection sociale.
Le tableau suivant présente les termes à différencier. Les intitulés exacts peuvent varier selon la présentation du document, il reste donc nécessaire de se référer aux mots inscrits sur son propre bulletin.
| 🔎 Montant | 📄 Ce qu’il indique | ✅ Point à vérifier |
|---|---|---|
| Salaire brut | Rémunération avant retenues salariales | Les éléments de salaire inclus |
| Net avant impôt | Montant après les retenues sociales indiquées | Les cotisations déduites |
| Net à payer | Somme après les retenues affichées, dont l’impôt le cas échéant | La cohérence avec le versement |
La distinction essentielle est simple : le brut décrit la rémunération avant les retenues, tandis que le net à payer se rapproche du montant versé. Pour comprendre l’écart, il faut examiner les lignes intermédiaires, pas appliquer une règle de calcul universelle.
Les cotisations sociales financent différentes branches de la protection sociale et apparaissent sous des rubriques distinctes. Le bulletin peut notamment mentionner l’assurance maladie, la retraite de base, la retraite complémentaire, la famille ou l’assurance chômage selon les règles applicables à la situation. L’intitulé donne une première indication sur la destination de la contribution, tandis que la base et le montant permettent de comprendre son calcul.
Les cotisations salariales sont déduites de la rémunération brute pour établir certains montants nets. Les cotisations patronales sont à la charge de l’employeur et figurent sur le document sans être une somme retranchée directement du net à payer. Confondre ces deux colonnes peut conduire à croire que le salarié supporte la totalité du coût affiché.
La CSG-CRDS constitue une rubrique fréquente, mais ses bases peuvent différer de celles d’autres contributions. Il ne faut donc pas comparer mécaniquement chaque montant à un pourcentage du salaire brut total. Une variation de base ou un élément de rémunération particulier peut expliquer une différence, et l’employeur ou le service de paie peut préciser le calcul appliqué.
La retraite complémentaire a une fonction différente de l’assurance maladie, même si les deux apparaissent dans la même famille générale de prélèvements sociaux. Chaque ligne doit être lue selon son objet, sa base et la part concernée. Une ligne de paie n’est pas un frais arbitraire : elle correspond à une catégorie définie par les règles de rémunération et de protection sociale.
Pour examiner les contributions, relevez d’abord le libellé, puis identifiez si la ligne concerne une part salariale ou patronale. Ensuite, comparez la base indiquée aux éléments de rémunération auxquels elle semble se rattacher, sans recalculer un taux à partir d’une base supposée. Si les intitulés sont abrégés ou difficiles à interpréter, demandez la notice de paie ou une explication à l’employeur.
Une entreprise fictive peut servir de fil conducteur : lorsqu’un salarié voit évoluer une ligne d’assurance maladie, il ne compare pas uniquement le montant prélevé. Il vérifie si la base de rémunération a changé, si une régularisation figure sur la période et si la rubrique concerne sa part ou celle de l’employeur.
Le décret n° 2016-190 du 25 février 2016 constitue un repère officiel sur la présentation clarifiée du bulletin. Il ne remplace pas les explications propres à chaque ligne : en cas de désaccord persistant, les interlocuteurs adaptés sont le service de paie, les représentants du personnel, l’inspection du travail selon la question posée ou un professionnel du droit du travail.
Comprendre les cotisations revient à relier chaque retenue à sa base et à sa finalité. Cette lecture rend aussi plus facile l’étape suivante, qui consiste à vérifier le montant effectivement payé.
Le prélèvement à la source figure sur le bulletin comme une retenue distincte des cotisations sociales. Il concerne l’impôt sur le revenu et intervient dans le calcul du montant net versé. Pour cette raison, le net avant impôt et le net à payer peuvent être différents, sans que cet écart signale automatiquement une erreur de paie.
La vérification commence par les intitulés des totaux. Repérez le montant avant impôt, le prélèvement affiché et le net à payer, puis vérifiez que le bulletin indique clairement la somme qui correspond au versement. Un relevé bancaire permet de comparer le paiement reçu au montant annoncé, en tenant compte d’éventuelles modalités de versement distinctes mentionnées par l’employeur.
Le taux appliqué à l’impôt relève des informations fiscales communiquées dans le cadre prévu à cet effet. Un salarié qui pense que son taux est inadapté ne doit pas demander à son employeur de déterminer sa situation fiscale personnelle : il peut s’adresser à l’administration fiscale pour les questions relatives à son taux. L’employeur, de son côté, peut expliquer la manière dont le prélèvement apparaît sur le bulletin.
Une vérification utile consiste à comparer plusieurs périodes en gardant la même méthode. Notez les lignes qui varient, puis distinguez les changements de rémunération, les cotisations et l’impôt. Si une prime apparaît un mois donné, par exemple, la variation du montant versé peut venir de plusieurs éléments simultanés, qu’il faut examiner séparément.
Les dates de paiement et la période rémunérée doivent également être distinguées. Le document peut se rapporter à une période de travail alors que le versement intervient à une autre date. Pour un cas professionnel précis, l’employeur ou le service de paie peut confirmer la période et les modalités de paiement, tandis que les règles générales relèvent des sources officielles du droit du travail.
La comparaison avec un salaire minimum exige la même prudence. Le repère consacré au SMIC net mensuel peut aider à comprendre les notions de rémunération, mais un montant net dépend des paramètres du bulletin et de la période concernée. Ne déduisez pas une non-conformité à partir d’une comparaison rapide entre deux chiffres qui ne portent pas sur la même base.
Si la somme versée ne correspond pas au montant attendu, rassemblez le bulletin, le relevé du versement et les éventuels échanges utiles. Formulez une demande ciblée, par exemple en demandant à quelle ligne correspond l’écart, plutôt que d’affirmer d’emblée qu’une retenue est illégale. Cette démarche laisse une trace et facilite la réponse du service concerné.
Un net à payer s’interprète donc à partir des totaux et des lignes qui les précèdent. La distinction entre impôt, cotisations et rémunération permet de poser une question précise au bon interlocuteur.
Une anomalie possible n’est pas toujours une erreur certaine. Un changement de montant peut venir d’une absence, d’une prime, d’une régularisation ou d’une modification de situation, mais seul l’examen du bulletin et des éléments de paie permet de le comprendre. La première étape est de comparer les intitulés, les bases et les périodes, plutôt que de se fier uniquement au montant final.
Préparez une vérification ordonnée. Rassemblez le bulletin concerné, les documents utiles sur la rémunération ou l’absence en question et, si nécessaire, les bulletins des périodes précédentes. Notez la ligne qui pose problème et la question exacte : base de calcul, période prise en compte, part salariale ou incidence sur le net.
Une demande adressée à l’employeur peut rester factuelle : « Pouvez-vous préciser la base retenue pour cette ligne et la période concernée ? » Cette formulation n’établit pas à elle seule qu’une erreur existe, mais elle permet d’obtenir une explication vérifiable. Si la réponse ne règle pas le désaccord, l’interlocuteur compétent dépend de la nature du problème, et un professionnel du droit du travail peut aider à examiner un litige.
Conserver les bulletins de paie facilite les démarches ultérieures liées à la carrière, aux droits sociaux ou à la justification des revenus. Le support électronique ou papier doit rester accessible et lisible, avec une organisation qui permet de retrouver chaque période. Les informations concernant la conservation des bulletins après la retraite éclairent cette question de conservation.
Les bulletins contiennent des données personnelles et financières. Évitez de les transmettre sans nécessité et vérifiez le destinataire avant tout envoi, notamment lorsqu’un organisme demande un justificatif. Pour une demande de logement ou de crédit, transmettez uniquement les pièces requises par le processus concerné et protégez les informations qui ne sont pas nécessaires à l’examen.
La lecture régulière rend les anomalies plus faciles à repérer. Lorsqu’un salarié connaît ses lignes habituelles, il identifie plus vite une nouvelle rubrique ou une base modifiée, sans présumer que toute variation est injustifiée. Une comparaison documentée aide à distinguer les changements normaux des questions qui exigent une réponse.
Le bulletin est ainsi à la fois un document de paiement et une trace des éléments qui composent la rémunération. Le conserver, le relire et demander une explication précise sont des réflexes utiles, sans remplacer l’avis d’un professionnel lorsqu’un désaccord porte sur des droits individuels.
Le salaire brut précède les retenues salariales. Le salaire net correspond à un montant après certaines retenues, et le net à payer peut aussi tenir compte du prélèvement à la source. Vérifiez les intitulés exacts du bulletin.
Une variation peut provenir d’une prime, d’une absence, d’une régularisation, de cotisations ou du prélèvement à la source. Comparez les lignes et les bases avant de conclure à une erreur.
Elles correspondent à différentes contributions liées à la protection sociale. Le bulletin distingue les lignes et peut présenter séparément les parts salariales et patronales.
Rassemblez le bulletin et les documents utiles, puis demandez à l’employeur ou au service de paie une explication sur la ligne, sa base et la période concernée. Pour un litige, sollicitez un professionnel ou une source officielle adaptée.